

Begin bij de naam in de overeenkomst
Het logo van een app kan door meerdere ondernemingen worden gebruikt. Een broker kan één entiteit inzetten voor beleggingen, een andere voor CFD's en een bank voor geldsaldi. Zoek de contracterende entiteit op in de voorgenomen klantovereenkomst, rekeningvoorwaarden of informatie bij het openen van de rekening. Noteer de volledige juridische naam, het registratienummer, het land van vestiging en de dienst of het product dat je wilt gebruiken. Herhaal dit als de broker de voorwaarden wijzigt of rekeningen naar een andere entiteit overbrengt. Een review die alleen ‘gereguleerd in Europa’ vermeldt, laat deze wezenlijke vraag onbeantwoord.
Staan op de publieke website en in de overeenkomst verschillende namen, ga dan niet automatisch uit van dezelfde onderneming. Een handelsnaam mag afwijken van de geregistreerde juridische naam, maar de broker moet het verband kunnen uitleggen. Vraag welke entiteit precies de dienst aan inwoners van Nederland verleent en wat haar toezichthouder en registratienummer zijn. Dit is extra belangrijk bij een groep met afzonderlijke ondernemingen voor beleggingen en derivaten.
Wie houdt toezicht op een beleggingsonderneming voor Nederlandse klanten?
Nederland kent twee relevante toezichthouders met verschillende taken. De AFM verleent vergunningen en houdt gedragstoezicht op Nederlandse beleggingsondernemingen. DNB houdt prudentieel toezicht op beleggingsondernemingen in Nederland, onder meer op financiële vereisten. Dat betekent niet dat elke onderneming in het AFM-register een Nederlandse vergunning heeft of dat DNB de voornaamste toezichthouder van elke buitenlandse broker is.
| Entiteit voor de Nederlandse klant | Wie houdt toezicht? | Wat controleer je? |
|---|---|---|
| Nederlandse beleggingsonderneming met AFM-vergunning | AFM voor gedrag; DNB voor toepasselijke prudentiële eisen | AFM-vergunning, juridische naam en toegestane beleggingsdiensten |
| Beleggingsonderneming uit een ander EER-land met Europees paspoort | De toezichthouder in het thuisland is primair; de rol van de AFM is beperkter | Paspoortvermelding in het AFM-register, vergunning in het thuisland en de gedekte diensten |
| Beleggingsonderneming buiten de EER | Een vergunning in het thuisland geeft op zichzelf geen Europees paspoort; de Nederlandse route hangt af van klant en dienst | Vereiste Nederlandse vergunning of toepasselijke vrijstelling voor de voorgenomen dienst |
Een beleggingsonderneming uit de EER mag inwoners van Nederland via een Europees paspoort bedienen als zij in haar thuisland voor de betrokken diensten bevoegd is en de grensoverschrijdende activiteit is gemeld. De AFM legt uit dat de onderneming onder toezicht van het thuisland blijft; het paspoort is geen kwaliteitskeurmerk van de AFM. Voor een onderneming buiten de EER zeggen de derdelandenregels van de AFM dat een beleggingsonderneming die Nederlandse particuliere klanten bedient doorgaans een Nederlandse vestiging en AFM-vergunning nodig heeft. Voor andere klantgroepen en vrijstellingen gelden andere regels. Beoordeel de feitelijke entiteit en dienst in plaats van een buitenlandse vergunning als toestemming voor Nederlandse particuliere klanten te zien.
Zoek op de juiste manier in het AFM-register
Het AFM-register voor beleggingsondernemingen bevat ondernemingen met een Nederlandse vergunning én ondernemingen die hier via een Europees paspoort actief zijn. Een onderneming met paspoort heeft toestemming van de toezichthouder in het thuisland en heeft haar beleggingsdiensten in Nederland bij de AFM gemeld. De AFM zegt uitdrukkelijk dat zo'n onderneming geen AFM-vergunning heeft en dat haar AFM-toezicht beperkter is. Een registervermelding onderbouwt dus een precieze uitspraak over de entiteit en haar status. Zij maakt niet elke opgenomen broker ‘vergund door de AFM’.
Zoek op de juridische naam uit de overeenkomst, niet alleen op de merknaam. Vergelijk adres, vestigingsland, handelsnamen en toegestane diensten met het zoekresultaat. De AFM adviseert in haar uitleg over het controleren van aanbieders ook om de precieze vergunde naam bij de onderneming op te vragen als een zoekopdracht niets oplevert. De vereenvoudigde zoekfunctie bevat niet elke registratie. Geen eerste resultaat is dus reden om verder te zoeken, geen zelfstandig bewijs dat de aanbieder onbevoegd is. Controleer het volledige relevante register en bij een paspoortentiteit ook het register van de toezichthouder in het thuisland.
Leg vast wat je gevonden hebt: exacte juridische naam, registervermelding, vergunning- of paspoortcategorie, toezichthouder in het thuisland en de betreffende dienst of het product. De formele status is slechts één deel van de afweging. Zij zegt niets over de geschiktheid van een beleggingsstrategie, de hoogte van de tarieven of het gebruiksgemak van de app.
Stel dat een handelsapp een Nederlands adres accepteert, maar in het klantcontract een onderneming uit een ander EER-land noemt. Zoek de contracterende onderneming op haar exacte naam in het AFM-register. Staat er een Europees paspoort, vergelijk dan naam, land en toegestane diensten met het register van de thuislandtoezichthouder en de voorgenomen rekening. Bekijk vervolgens de bewaarovereenkomst en het compensatiestelsel van dat land. Alleen de beschikbaarheid van de app in Nederland bewijst geen van deze punten.
Houd drie vormen van bescherming uit elkaar
Bij de vraag of een broker ‘veilig’ is, worden vaak drie verschillende kwesties op één hoop gegooid. Controleer ze afzonderlijk:
| Vraag | Wat moet je bekijken? | Wat zegt het niet? |
|---|---|---|
| Worden klantbezittingen gescheiden van het vermogen van de onderneming? | Voorwaarden voor klantvermogen en bewaring; aangewezen bewaarder of bank; juridisch eigendom en rekeningstructuur | Of de koers van een belegging stijgt of daalt |
| Welke regeling geldt voor onbelegd geld? | Is het een bankdeposito, afgescheiden klantgeld of een andere constructie? Welke bank en welk land? | Of effecten en derivaten onder een depositogarantie vallen |
| Wat als een beleggingsonderneming bezittingen niet kan teruggeven? | Het beleggerscompensatiestelsel voor de contracterende entiteit en rekening | Gewone koersverliezen of elk verlies als gevolg van een brokerfaillissement |
De uitleg van de AFM over vermogensscheiding beschrijft verschillende manieren om bezittingen en geld van klanten van het eigen vermogen van een broker af te scheiden. Een broker kan een aparte bewaarentiteit gebruiken, een bank inschakelen of geld op een afgescheiden rekening plaatsen. Je hebt de constructie nodig voor precies de rekening die je opent: een beleggingsrekening en een derivatenrekening onder hetzelfde merk kunnen andere voorwaarden hebben.
Een voorbeeld van het soort document dat je moet zoeken is de Nederlandstalige bewaaruitleg van DEGIRO. Die beschrijft verzamelrekeningen via afzonderlijke stichtingen. Zo zie je welke vragen je over de houder van de effecten kunt stellen. Andere brokers hoeven niet dezelfde structuur te gebruiken. Lees bij een specifieke rekening ook de gekoppelde klantovereenkomst, niet alleen de samenvatting.
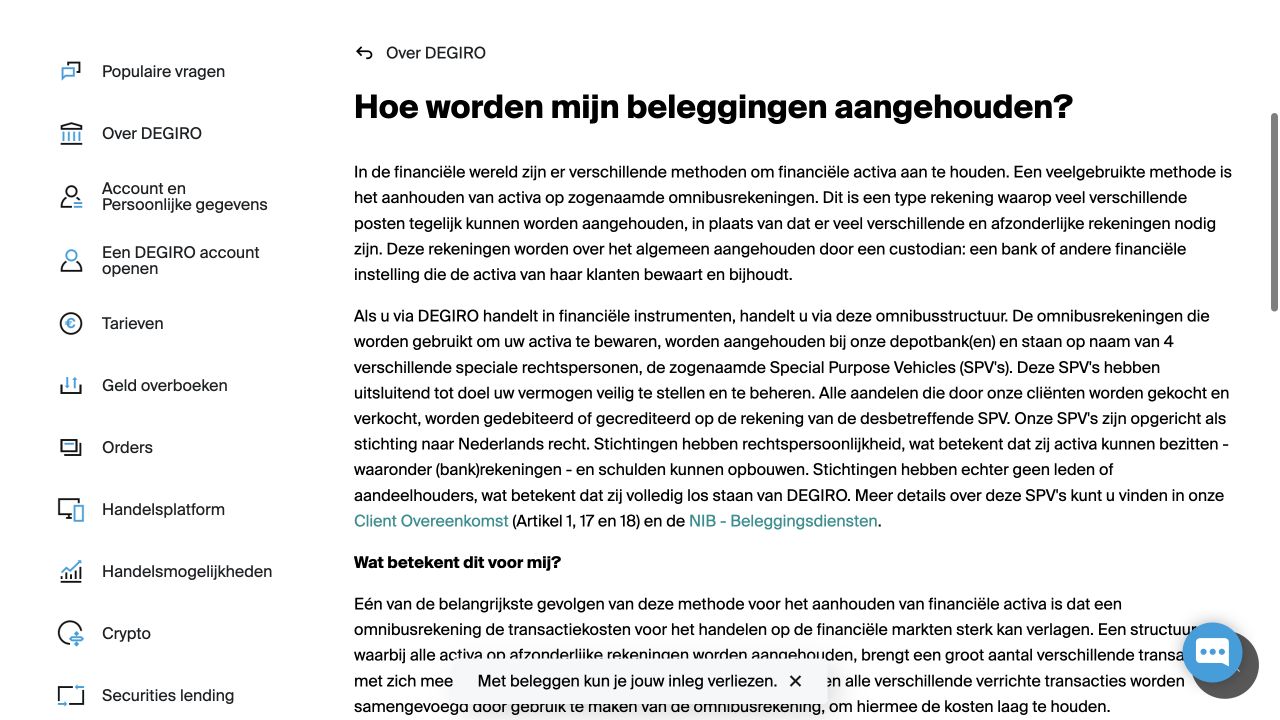
Schermafbeelding: DEGIRO Nederland — Hoe worden mijn beleggingen aangehouden?
Voor Nederlandse bankrekeningen maakt De Nederlandsche Bank (DNB) onderscheid tussen depositogarantie en beleggerscompensatie. Volgens de uitleg beschermt de Nederlandse depositogarantie kwalificerende banktegoeden doorgaans tot €100.000 per persoon per bank. Dat is een regel voor in aanmerking komende deposito's bij banken, geen automatische garantie voor elk bedrag dat in een beleggingsapp als ‘cash’ staat. Controleer bank, juridische aard van het saldo en toepasselijk land voordat je zo'n bescherming aan een bepaalde rekening toeschrijft.
Beleggerscompensatie is geen garantie voor je portefeuille
De Nederlandse beleggerscompensatie kan gelden wanneer een deelnemende financiële onderneming die beleggingsdiensten verleent failliet gaat en geld of financiële instrumenten van klanten niet kan teruggeven. Volgens DNB geldt voor de Nederlandse regeling een maximum van €20.000 per in aanmerking komende belegger. Dat is een grens van de Nederlandse regeling, geen algemeen recht op basis van een Nederlands postadres. Bij een broker met hoofdkantoor in een ander land is volgens DNB meestal de regeling van dat land van toepassing. EER-landen moeten ten minste het Europese minimum bieden, maar de nationale voorwaarden kunnen verschillen. Vraag welke regeling voor jouw rekening geldt.
Vermogensscheiding komt eerst: als bezittingen na een faillissement identificeerbaar blijven en door een curator kunnen worden teruggegeven, worden die niet automatisch tot het compensatiemaximum beperkt. Compensatie gaat over het tekort wanneer teruggave onder de toepasselijke voorwaarden niet mogelijk is. DNB geeft als voorbeeld een fonds waarvan de waarde daalt terwijl de participaties nog beschikbaar zijn: dat is geen aanspraak op beleggerscompensatie. Daarom horen bewaring en compensatieregeling in een review apart te worden beschreven.
Ook is een saldo op het scherm iets anders dan de juridische vordering erachter. Een broker kan onbelegd geld bij een bank onderbrengen, als afgescheiden klantgeld bewaren of een andere constructie volgens zijn voorwaarden gebruiken. Het woord ‘cash’ op een portefeuillepagina vertelt je niet welke bank, welk land of welke bescherming van toepassing is. Lees de informatie over klantgeld en vraag waar het staat, op wiens naam de bankrekening staat en welke regeling volgens de aanbieder geldt. Bewaar het schriftelijke antwoord bij het contract. Dat is nuttiger dan een algemene belofte op een hulppagina als de rekening later wordt overgedragen.
Controleer ook het product
‘Handelen in aandelen’ kan op de website van een broker echte aandelen, fractionele belangen of een derivaat op een aandelenkoers betekenen. De positiebevestiging en productinformatie moeten duidelijk maken wat je zou aanhouden. Een echt aandeel, een ETF-participatie en een CFD geven verschillende juridische en financiële posities. Controleer waar van toepassing de instrumentnaam of ISIN, het rekeningtype en of je het onderliggende effect bezit. Biedt de broker zowel beleggings- als CFD-rekeningen, controleer entiteit en bewaring dan per rekening. Pas de uitleg voor de beleggingsrekening niet zomaar toe op het CFD-product.
Lees de ordervoorvertoning en het tarievenoverzicht voordat je verdergaat. ‘Geen commissie’ zegt op zichzelf niet wat de totale kosten zijn: valutawissel, bied-laatspread, financiering, bewaring, marktgegevens of opnamevoorwaarden kunnen voor je transactie relevant zijn. Bij een Amerikaans aandeel dat je met euro's koopt, tellen valutawissel en markttoegang mee. Bij maandelijks beleggen in een Nederlandse ETF zijn voorwaarden voor periodieke orders en de doorlopende kosten van de ETF van belang. Onze vergelijking van aandelenbrokers en vergelijking van ETF-brokers behandelen die scenario's afzonderlijk.
Praktisch stappenplan voor de controle
- Kies het exacte product en de rekening die je wilt gebruiken. ‘Beleggen’ en ‘CFD’ zijn geen uitwisselbare termen.
- Bewaar de juridische naam en het vestigingsland uit de voorgenomen klantovereenkomst. Controleer of een bank of andere bewaarder apart wordt genoemd.
- Zoek die naam op in het AFM-register. Onderscheid een AFM-vergunning, inkomend EER-paspoort en eventuele derdelandenroute. Controleer bij een paspoortentiteit ook de toezichthouder in het thuisland en vergelijk de toegestane dienst met de voorgenomen rekening.
- Lees de voorwaarden voor bewaring en klantgeld. Stel vast waar effecten en onbelegd geld staan en wat de overeenkomst over scheiding van vermogens zegt.
- Bepaal welke beleggerscompensatie en, waar relevant, depositogarantie geldt. Controleer wie in aanmerking komt en welke juridische entiteit deelneemt. Leid bescherming niet alleen af uit de merknaam.
- Vergelijk product en kosten voor jouw gebruik: instrument, beurs, valuta, ordergrootte en aanhoudperiode. Gebruik de officiële voorwaarden en tarieven voor een rekening die in Nederland beschikbaar is.
- Bewaar de overeenkomst en relevante toelichtingen of links ernaar. Controleer opnieuw als de broker een verandering van entiteit, bewaring of tarieven meldt.
Dit stappenplan is een methode om een rekening te controleren, geen aanbeveling van een aanbieder. Onze onderzoeksmethode legt uit hoe we dezelfde controles gebruiken bij vergelijkingen en afzonderlijke brokerreviews.
Veelgestelde vragen
Heeft elke onderneming in het AFM-register een AFM-vergunning?
Nee. Het AFM-register bevat ook ondernemingen met een Europees paspoort die in hun thuisland zijn vergund. Vermeld de werkelijke status en toezichthouder van de entiteit die de Nederlandse klant bedient.
Mag een broker onder toezicht in een ander EER-land Nederlanders bedienen?
Ja, als de betrokken beleggingsonderneming in het thuisland voor de dienst bevoegd is en de melding voor het Europees paspoort in Nederland heeft afgerond. Controleer de entiteit in het AFM-register en bij de toezichthouder in het thuisland. Het is een geldige grensoverschrijdende route, maar geen AFM-vergunning.
Is een vergunning van buiten de EER voldoende voor Nederlandse particuliere beleggers?
Nee. Een vergunning van buiten de EER geeft geen Europees paspoort. De AFM-richtlijnen voor derde landen noemen voor beleggingsondernemingen die Nederlandse particuliere klanten bedienen een Nederlandse vestiging en AFM-vergunning. Voor andere klanten of bijzondere vrijstellingen kunnen andere regels gelden. Controleer de precieze juridische route in plaats van alleen op de buitenlandse vergunning af te gaan.
Dekt beleggerscompensatie een daling van mijn ETF of aandeel?
Nee. De uitleg van DNB gaat over situaties waarin een deelnemende onderneming bezittingen of geld niet kan teruggeven. Koersverlies op nog aanwezige effecten is iets anders.
Valt een Nederlandse inwoner altijd onder de Nederlandse compensatieregeling?
Nee. Volgens DNB valt een beleggingsonderneming met een hoofdkantoor in een ander land meestal onder de regeling van dat land. Controleer de contracterende entiteit en vraag de broker welke regeling van toepassing is.
Wat als de merknaam van de broker niet in de snelle AFM-zoekfunctie staat?
Zoek met de exacte juridische naam in het volledige register en controleer handelsnamen en paspoortstatus. De AFM zegt dat de vereenvoudigde zoekfunctie niet alle registraties bevat. Vraag de onderneming naar haar juridische naam en registratienummer als het resultaat onduidelijk blijft.