

Begin bij je fiscale woonplaats en de belegging
Hetzelfde aandeel kun je aanhouden via een Nederlands of buitenlands platform. De vestigingsplaats van de broker ontslaat een Nederlandse belastingplichtige op zichzelf niet van de verplichting de belegging aan te geven. Volgens de uitleg van de Belastingdienst over box 3 in 2026 moeten relevante bezittingen in Nederland én daarbuiten worden opgegeven. De inrichting van de rekening blijft belangrijk: die bepaalt op welke afschriften je effecten, geldsaldi, schulden en ingehouden belasting kunt terugvinden.
Stel eerst vast over welk belastingjaar het gaat en of de belegging tot je privévermogen in box 3 behoort. Een belegging die verband houdt met een onderneming of dienstverband, of een aanmerkelijk belang vormt, vergt een andere beoordeling. Een fiscale partner kan invloed hebben op de verdeling van de box 3-grondslag. Ook wonen in Nederland gedurende slechts een deel van het jaar, emigratie of immigratie kan de aangifte veranderen. De werkwijze hieronder is bedoeld voor een gebruikelijke privéportefeuille. Pas haar bij bijzondere omstandigheden pas toe nadat je de geldende instructies van de Belastingdienst hebt gecontroleerd.
Welke gegevens heb je voor box 3 nodig?
Box 3 is het onderdeel van de inkomstenbelasting voor inkomen uit sparen en beleggen. Voor belastingjaar 2026 neemt de berekening van de Belastingdienst de waarde van relevante bezittingen en schulden op 1 januari 2026 als uitgangspunt. Zij onderscheidt bank- en spaartegoeden van beleggingen en andere bezittingen, past de berekening voor dat jaar toe en houdt vervolgens rekening met het heffingsvrije vermogen en iemands aandeel in de grondslag. Eén jaarlijks winstbedrag uit een beleggingsapp ‘box 3-belasting’ noemen, geeft dus een verkeerd beeld.
Maak voor een brokerrekening een apart overzicht van effecten, geld, eventuele marginleningen en andere posities op de peildatum. De fiscale indeling van een geldsaldo hangt af van de officiële belastingregels en de juridische rekeningstructuur. Dat het platform een saldo ‘cash’ noemt, is niet doorslaggevend. Noteer de waarde van elke positie in euro's op basis van de toepasselijke afschriften en waarderingsregels. Een jaaroverzicht is een nuttig vertrekpunt, maar het blijft een document van de broker: de fiscale kwalificatie wordt er niet door bepaald.
| Gegeven van de broker | Waarom het nodig is | Controleer met |
|---|---|---|
| Portefeuillewaarde op de peildatum | Toont aangehouden aandelen, fondsen en andere effecten | Posities en koersen op het afschrift; regels voor het belastingjaar |
| Geldsaldo of positie in een geldmarktfonds | Helpt geld van een beleggingsproduct te onderscheiden | Rekeningovereenkomst en details van het saldo |
| Marginlening of andere schuld | Kan relevant zijn voor de schuldregels in box 3 | Leningoverzicht en toepasselijke drempel |
| Dividend- en belastingoverzichten | Onderscheiden bruto-inkomsten van ingehouden bedragen | Uitkerende partij, land en afzonderlijke betaling |
| Transactiegeschiedenis | Helpt aankopen, verkopen en werkelijk rendement te reconstrueren | Datums, aantallen, kosten en geldstromen |
Forfaitair en werkelijk rendement zijn verschillende berekeningen
De berekening in box 3 is na rechterlijke uitspraken veranderd en verschilt per belastingjaar. De Belastingdienst beschrijft momenteel een methode met forfaitaire rendementen per vermogenscategorie en een route om een lager werkelijk rendement door te geven. De Belastingdienst legt de vergelijking tussen forfaitair en werkelijk rendement uit en geeft aan dat onder de toepasselijke procedure het gunstigste bedrag wordt gebruikt wanneer gegevens over het werkelijke rendement zijn aangeleverd. Controleer de officiële pagina voor het juiste belastingjaar; neem een percentage of vrijstelling uit een ouder artikel niet zomaar over.
Werkelijk rendement is niet alleen de gerealiseerde winst op verkochte aandelen. De Belastingdienst betrekt ook inkomsten zoals rente en dividend en veranderingen in de waarde van bezittingen gedurende het kalenderjaar. De verwerking van aankopen, verkopen en schulden wordt in voorbeelden uitgelegd. In de rekenvoorbeelden voor werkelijk rendement wordt de waardeverandering van beleggingen gecorrigeerd voor aankopen en verkopen en wordt dividend toegevoegd. De ‘performance’-grafiek van een broker kan stortingen en tijdgewogen methodes op een andere manier verwerken. Neem dat percentage niet zonder afstemming van de onderliggende bedragen over in de aangifte.
Als werkelijk rendement voor je aangifte relevant is, bewaar dan begin- en eindwaarden, de geschiedenis van aankopen en verkopen, ontvangen rente, brutodividend en eventuele rente over schulden bij elkaar. De Engelstalige checklist van de Belastingdienst noemt de gevraagde gegevens, waaronder jaarlijkse beleggingsinkomsten en ondersteunende rekeningafschriften, en behandelt ook beleggingen in vreemde valuta. Het gaat om documenten om te verzamelen; deze pagina veronderstelt niet dat het doorgeven van werkelijk rendement altijd voordelig is.
Voorbeeld: gegevens met elkaar in overeenstemming brengen
Stel dat een aandelenportefeuille aan het begin van een kalenderjaar €10.000 waard is en aan het einde €11.000. Gedurende dat jaar koopt de belegger voor €2.000 extra aandelen, verkoopt voor €500 en ontvangt €100 dividend. De ruwe waardestijging van €1.000 is niet het werkelijke beleggingsrendement: daarin zitten ook het toegevoegde geld en de verkochte effecten. Volgens de opzet van het beleggingsvoorbeeld van de Belastingdienst is de illustratieve beleggingscomponent €100 + €11.000 − €10.000 − €2.000 + €500 = −€400. Het voorbeeld laat alleen zien hoe je gegevens op elkaar afstemt. Iemands daadwerkelijke box 3-uitkomst hangt af van alle relevante bezittingen en schulden, de regels voor dat jaar, de waardering en de volledige aangifte.
Een storting is dus geen winst, en de opbrengst van een verkoop is niet automatisch inkomen. Ook de eindwaarde uit één brokerafschrift beantwoordt de belastingvraag niet. Controleer wat de broker onder ‘portefeuillewaarde’ verstaat. Of daar geld, nog niet afgewikkelde transacties of opgebouwde inkomsten in zijn opgenomen, kan uitmaken wanneer je de waarde aan de gevraagde categorieën koppelt. Bewaar de oorspronkelijke pdf of csv en je eigen aansluiting van de bedragen, zodat een herziene opgave het eerdere spoor niet uitwist.
Ingehouden dividendbelasting vraagt een aparte controle
Wanneer een Nederlands bedrijf dividend uitkeert, wordt doorgaans Nederlandse dividendbelasting ingehouden. De Belastingdienst legt uit dat een in Nederland wonende ontvanger Nederlandse dividendbelasting meestal via de aangifte inkomstenbelasting kan verrekenen en het ingehouden bedrag moet vermelden. Dat staat los van de indeling en waarde van aandelen in box 3. Een nettobijschrijving op de brokerrekening laat het brutodividend en de belasting mogelijk niet duidelijk genoeg zien. Gebruik daarom de dividendnota of het gedetailleerde rekeningafschrift.
Op dividend uit het buitenland kan buitenlandse bronbelasting zijn ingehouden. Het bedrag hangt af van het bronland, het effect en mogelijk een verdragsprocedure. Het is niet automatisch gelijk aan Nederlandse inhouding. De Belastingdienst beschrijft mogelijkheden voor vermindering of teruggaaf op basis van belastingverdragen. Noteer het land van de uitgevende onderneming, de bruto-uitkering, buitenlandse belasting en eventuele verwerking door de broker afzonderlijk. Ga er niet van uit dat alle buitenlandse bronbelasting in hetzelfde vakje als Nederlandse dividendbelasting kan worden ingevuld of volledig kan worden teruggevraagd.
Bij fondsen komt er nog een laag bij: de belegger kan een uitkering van het fonds ontvangen, terwijl het fonds zelf mogelijk bronbelasting heeft betaald over beleggingen in zijn portefeuille. Het brokerafschrift toont doorgaans wat de belegger heeft ontvangen, niet elke belasting die binnen het fonds is betaald. Daardoor kan een vergelijking van ‘dividendbelasting’ tussen twee ETF's op basis van alleen de geldstromen bij de broker misleidend zijn. Raadpleeg de officiële fondsdocumenten voor de structuur van het fonds en de instructies van de Belastingdienst voor je eigen aangifte.
Verzamel de documenten vóór je aangifte doet
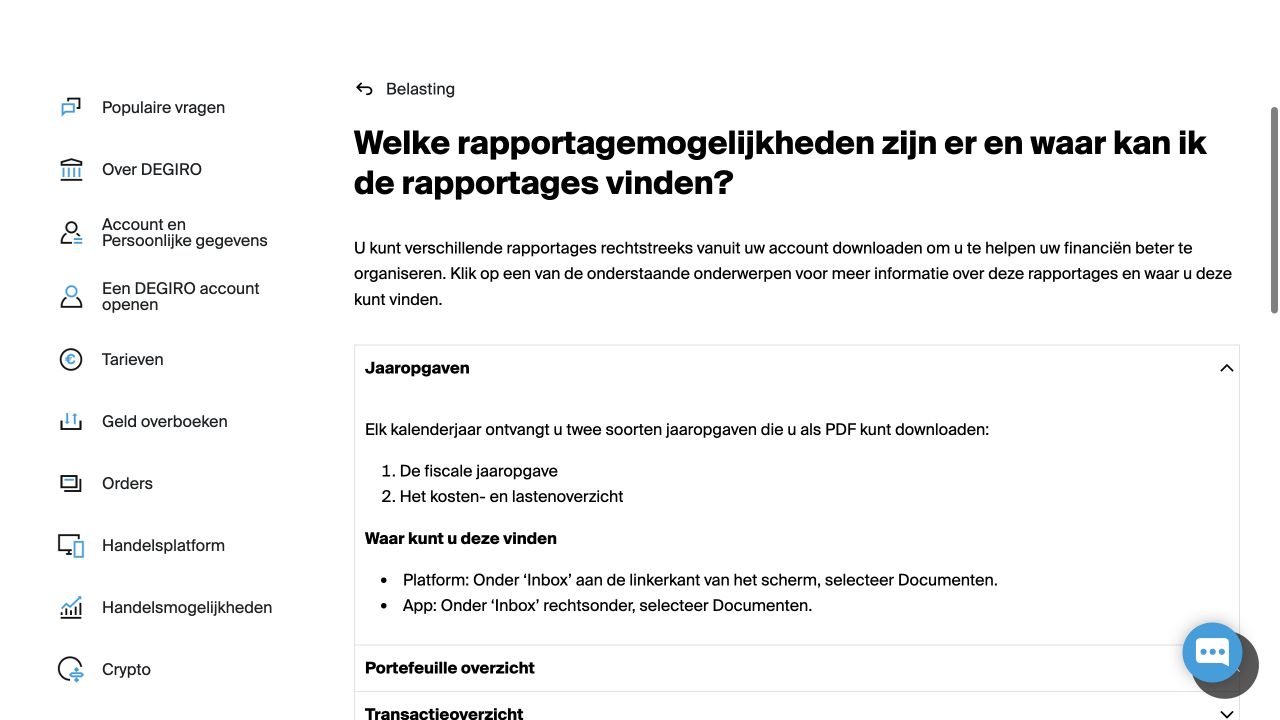
Download de jaaropgave, portefeuillewaarde, transactiegeschiedenis, het afschrift van de geldrekening en dividendnota's voor het betreffende kalenderjaar. DEGIRO noemt bijvoorbeeld een fiscale jaaropgave, kostenoverzicht, portefeuilleoverzicht en transactieoverzicht. Andere brokers kunnen andere namen en formaten gebruiken. DEGIRO waarschuwt zelf dat gegevens in de jaaropgave gecontroleerd moeten worden. Vergelijk elk door de broker gegenereerd rapport met de vragen in de officiële aangifte.
Werk in deze volgorde:
- Bepaal het belastingjaar, je fiscale woonplaats en of je een fiscale partner hebt.
- Zet alle brokers, banken en andere relevante bezittingen op een rij. Vergeet buitenlandse rekeningen niet.
- Noteer de waarden op de vereiste peildatum en deel ze in de juiste categorieën in.
- Houd brutodividend en Nederlandse en buitenlandse inhoudingen apart.
- Overweeg je de route voor werkelijk rendement, verzamel dan ook begin- en eindwaarden, aankopen, verkopen en inkomsten over het hele jaar.
- Vergelijk de ingevulde aangifte met de instructies van de Belastingdienst voor dat jaar en bewaar de bronafschriften en je berekening.
Vooraf ingevulde gegevens kunnen werk besparen, maar moeten worden gecontroleerd. Een ontbrekende buitenlandse belegging, een verouderd geldsaldo of een effect dat ten onrechte als banktegoed is ingedeeld, kan de uitkomst veranderen. Soms verstrekt een aanbieder pas na het opstellen van de aangifte een gecorrigeerde jaaropgave. Houd versies bij en controleer of volgens de procedure van de Belastingdienst een correctie nodig is.
Wat deze gids niet behandelt
Deze pagina gaat over administratie voor een gebruikelijke privébelegger die in Nederland woont. Zij behandelt niet elke verdragsclaim, regel voor aanmerkelijk belang, zakelijk vermogen, pensioenconstructie of verandering van woonplaats. Belastingregels en de box 3-methode kunnen per jaar veranderen. Voor een specifieke aangifte zijn de instructies van de Belastingdienst voor het toepasselijke jaar de primaire bron. Bij een ingewikkelde situatie kan een belastingadviseur nodig zijn. Onze gids voor beginnende beleggers behandelt het beleggingsproces. De vergelijking van aandelenbrokers kijkt naar rekeningfuncties en kosten, los van iemands persoonlijke belastingplicht. In onze onderzoeksmethode staat hoe we brokerinformatie controleren.
Veelgestelde vragen
Vervalt mijn Nederlandse aangifteplicht voor box 3 als ik een buitenlandse broker gebruik?
Nee, de vestigingsplaats van de broker levert geen algemene vrijstelling op. Volgens de Belastingdienst moeten relevante binnenlandse en buitenlandse bezittingen worden opgegeven. De exacte behandeling hangt wel af van je fiscale woonplaats en het soort bezit.
Is de winst die mijn beleggingsapp toont het bedrag waarover ik in box 3 belasting betaal?
Niet per se. De forfaitaire berekening begint met vermogenscategorieën en de waarde op de peildatum. De route voor werkelijk rendement heeft eigen regels en kijkt naar relevante bezittingen en inkomsten over het jaar. Een rendementscijfer in een app kan anders berekend zijn.
Is Nederlandse dividendbelasting hetzelfde als box 3-belasting?
Nee. Dividendbelasting wordt bij de uitkering ingehouden en kan voor wie daarvoor in aanmerking komt via de aangifte inkomstenbelasting worden verrekend. Box 3 gaat over de fiscale behandeling van sparen en beleggen. Bewaar de gegevens apart in plaats van bedragen zonder toelichting te salderen.
Welk brokerdocument is voldoende voor mijn aangifte?
Er is geen document dat altijd volstaat. Een fiscale jaaropgave kan helpen bij posities en saldi, maar ook dividendnota's, geldrekeningafschriften en transacties kunnen nodig zijn, vooral voor werkelijk rendement of bij verschillen. De door de Belastingdienst gevraagde gegevens bepalen welke documenten je moet verzamelen.