

Wat krijg je met het contract, en wat niet?
Bij een echt aandeel verkrijgt de belegger volgens de toepasselijke bewaarconstructie een belang in de uitgevende onderneming. Bij een aandelen-CFD sluit de belegger een overeenkomst met de CFD-aanbieder die is gebaseerd op de referentiekoers van dat aandeel. Aandeelhoudersrechten, bewaring en de behandeling van inkomsten zijn dus anders. Een index-CFD volgt op vergelijkbare wijze een afgesproken indexreferentie: je bezit de aandelen in de index niet. Daarom zeggen de productnaam en contractspecificatie op het handelsplatform meer dan een vertrouwde naam van een aandeel of index.
In de contractspecificatie moet staan welke markt wordt gevolgd, of de positie long of short is, in welke valuta wordt gerekend, wat de waarde per eenheid of punt is, wat de minimale omvang is en welke aanpassingen mogelijk zijn, bijvoorbeeld bij dividend. Twee aanbieders kunnen instrumenten met bijna dezelfde naam hebben, maar met een andere contractgrootte of prijsberekening. Behandel daarom niet elke ‘S&P 500 CFD’ als hetzelfde product. Bekijk de productpagina en de juridische voorwaarden voor de rekening die inwoners van Nederland daadwerkelijk kunnen openen.
Hoe ontstaat winst of verlies bij long en short?
Een longpositie levert vóór kosten voordeel op bij een stijging van de referentiekoers en verlies bij een daling. Voor een shortpositie geldt het omgekeerde. Beide beginnen met een koop- en verkoopquote, niet met één neutrale prijs. Het verschil daartussen is de bied-laatspread. Daardoor kan direct na opening al een negatief bedrag verschijnen, ook als de zichtbare referentiekoers nauwelijks is veranderd: voor onmiddellijk sluiten moet je de andere kant van de quote gebruiken.
Neem als rekenvoorbeeld een index-CFD met een waarde van €10 per punt. Een verschil van 30 punten in jouw voordeel tussen instap en uitstap geeft een bruto koersresultaat van €300. Dertig punten tegen je positie in geeft een bruto verlies van €300. De bied-laatspread, eventuele commissie, financiering en andere aanpassingen zijn daarin nog niet verwerkt. De puntwaarde van €10 is uitsluitend een voorbeeld, geen tarief van een broker. De werkelijke contractgrootte en wijze van quoteren staan in de specificatie van de aanbieder. Bij een contract van €1 per punt heeft dezelfde beweging een heel ander effect.
| Positie | Beweging referentiekoers | Bruto koersresultaat bij €10 per punt | Nog mee te rekenen |
|---|---|---|---|
| Long | +30 punten | +€300 | Spread bij in- en uitstap, commissie, financiering, aanpassingen |
| Long | −30 punten | −€300 | Door dezelfde kosten kan het nettoverlies groter zijn |
| Short | −30 punten | +€300 | Financiering voor shortposities en andere contractaanpassingen |
| Short | +30 punten | −€300 | De vereiste margin kan vóór sluiting veranderen |
Dit voorbeeld zegt niets over de prijzen van een aanbieder of de kans op een uitkomst. Het laat alleen zien hoe het contract werkt. Gebruik voor een echte positie de actuele bied- en laatprijs, contractwaarde, rekeningvaluta en officiële tarieven. De Nederlandse kostenuitleg van Capital.com beschrijft bijvoorbeeld hoe die aanbieder de spread en overnight-aanpassing voor zijn CFD's berekent. Je kunt die voorwaarden niet zomaar op een andere broker toepassen.
Margin is een waarborg voor een grotere positie
Margin is het eigen vermogen dat volgens de regels van de aanbieder nodig is om een positie te openen of aan te houden. Het is niet de totale marktwaarde van de positie en ook niet de aankoopprijs van de onderliggende waarde. Geeft een contract blootstelling van €10.000 en bedraagt de initiële margin €1.000, dan komt een koersbeweging van 1% overeen met €100 vóór kosten. Ten opzichte van de margin van €1.000 is dat 10%. Een beweging tegen de positie in wordt op dezelfde manier uitvergroot. Dit denkbeeldige voorbeeld laat veranderingen in marginvereisten, spreads en financiering buiten beschouwing om de verhouding duidelijk te maken.
Vergelijk de marktpositie met het beschikbare eigen vermogen op de rekening. Als de koers tegen je positie in beweegt, kan de broker extra margin vereisen. Daalt het eigen vermogen tot het niveau waarop volgens de toepasselijke regels moet worden gesloten, dan kunnen posities worden beëindigd. De AFM licht de productinterventie voor CFD's toe, waaronder grenzen aan hefboomwerking, tijdige sluiting van verlieslatende posities en bescherming van particuliere klanten tegen een restschuld. Deze regels nemen het risico op verlies van geld op de rekening niet weg. Het werkelijke marginpercentage en de berekening van het sluitingsniveau staan in de product- en klantvoorwaarden van de aanbieder.
Tel alle kosten mee voordat je resultaten vergelijkt
Het nettoresultaat van een CFD hangt van meer af dan de koersrichting. De spread is verwerkt in de koop- en verkoopprijzen. Voor sommige producten of rekeningen komt daar commissie bij. Houd je een positie aan voorbij het financieringsmoment, dan kan een overnight-aanpassing volgen. Ook valutawissel kan kosten of een koersverschil veroorzaken wanneer contract en rekening een andere valuta hebben. Gebeurtenissen rond het product kunnen verdere aanpassingen meebrengen. De AFM noemt financiering van producten met een hefboom als doorlopende productkosten. In haar uitgebreide CFD-besluit bespreekt de toezichthouder ook transactiekosten over de volledige contractwaarde en kosten van het aanhouden van de positie.
De eenvoudige rekensom luidt: nettoresultaat is het koersresultaat, gecorrigeerd voor spread, commissie, financiering, valutawissel en contractaanpassingen. Financiering kan voor een positie die dezelfde dag wordt gesloten anders uitpakken dan voor een positie die 's nachts openblijft. Bij een instrument in vreemde valuta kan de wisselkoers invloed hebben, zelfs als de onderliggende markt zich gedraagt zoals verwacht. Vergelijk niet alleen de geadverteerde ‘minimale spread’. Vraag of die spread gebruikelijk of variabel is, voor welk instrument en tijdstip zij geldt, en of daar nog commissie bij komt.
De Nederlandse tarievenpagina van Capital.com laat zien hoe deze aanbieder spread, overnight-kosten, gegarandeerde stops en valutawissel toelicht. Het is een voorbeeld van de informatie die je nodig hebt, geen aanbeveling. De voorbeelden vervangen niet de actuele voorwaarden van de specifieke entiteit en het instrument voor Nederlandse klanten. In onze vergelijking van CFD-brokers moeten berekeningen van totale kosten per aanbieder gebaseerd zijn op diens eigen, gecontroleerde contractspecificaties.
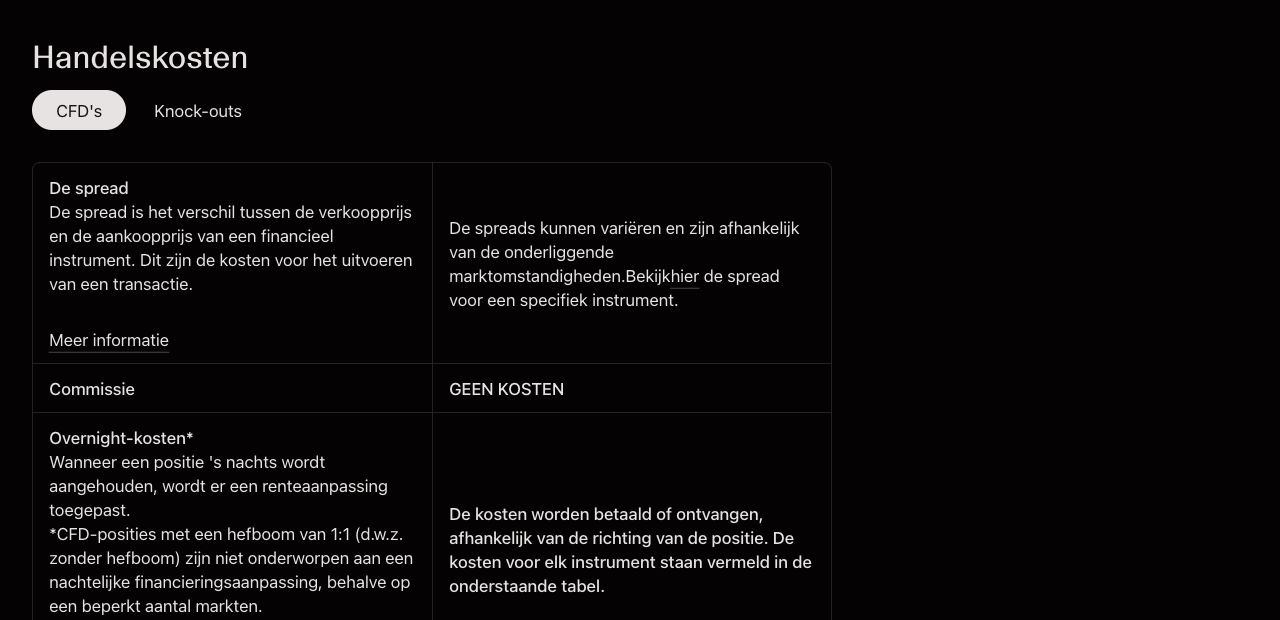
Schermafbeelding: Capital.com Nederland — kosten voor CFD's en knock-outs. De afbeelding laat kostensoorten zien en vergelijkt geen actuele liveprijzen.
Wanneer wordt de positie gesloten?
Een CFD kan sluiten doordat je zelf een sluitingsorder plaatst, een voorwaardelijke order volgens de regels van de aanbieder wordt uitgevoerd of de marginregels sluiting vereisen. Een stoporder is een instructie met eigen uitvoeringsvoorwaarden. Ga er niet van uit dat de uitstap gegarandeerd op exact de gevraagde prijs gebeurt, tenzij het specifieke product die functie uitdrukkelijk biedt en je de kosten ervan begrijpt. In een snel bewegende markt kunnen de referentiekoers en beschikbare quote tussen weergave en uitvoering veranderen.
Op het rekeningoverzicht moet je de actuele positiegrootte, bied- en laatprijs, het beschikbare eigen vermogen, de gebruikte margin, het ongerealiseerde resultaat en opgebouwde financiering of aanpassingen kunnen terugvinden. Zoek die gegevens op voordat je een transactie plaatst. Een demo kan helpen om de bediening te leren, maar bewijst niet hoe goed orders in werkelijkheid worden uitgevoerd.
Welke juridische entiteit biedt de CFD aan?
Een merk kan via de ene rekening echte aandelen aanbieden en via een andere CFD's. Controleer de contracterende onderneming in de CFD-overeenkomst en of die inwoners van Nederland mag bedienen. Het AFM-register voor beleggingsondernemingen maakt onderscheid tussen ondernemingen met een Nederlandse vergunning en ondernemingen die via een Europees paspoort actief zijn. Onze gids voor het controleren van brokers laat zien hoe je de juridische naam in het register opzoekt en waarom de klantentiteit belangrijk is voor de voorwaarden. Alleen ‘gereguleerd in Europa’ zeggen is voor een productvergelijking te vaag.
Controleer ook of de referentiemarkt, ordergrootte en rekeningcategorie uit internationale reclame daadwerkelijk beschikbaar zijn voor Nederlandse particuliere klanten. Internationale groepen hanteren soms verschillende voorwaarden per regio. Gebruik voor kostenclaims de officiële tarieven van de entiteit en rekening voor Nederlandse klanten, niet een prijs van een Amerikaanse pagina of een pagina voor professionele klanten.
Een CFD vergeleken met het echte aandeel
| Kenmerk | Echt beursgenoteerd aandeel | CFD op een aandeel |
|---|---|---|
| Wat op de rekening staat | Een effect volgens de bewaarconstructie van de broker | Een derivatencontract met de aanbieder |
| Blootstelling | Aandelenkoers en toepasselijke aandeelhoudersrechten | Contractueel koersverschil bij long of short, met aanpassingen |
| Benodigd kapitaal | Doorgaans de aankoopwaarde plus kosten | Margin voor een grotere nominale positie, volgens de regels van de aanbieder |
| Kosten tijdens aanhouden | Broker- en bewaarvoorwaarden, mogelijk valutawissel | Spread of commissie en mogelijk overnight-financiering en aanpassingen |
| Belangrijkste documenten | Informatie over aandeel en handelsplaats, plus bewaarnemingsovereenkomst | CFD-specificatie, margin- en sluitingsregels, tarievenoverzicht |
De tabel vergelijkt hoe de producten werken; hij zegt niet dat een van beide altijd beter is. De beoogde aanhoudperiode, wens om eigenaar te worden, gevoeligheid voor kortetermijnbewegingen en totale kosten bepalen wat je verder moet onderzoeken. Wie een in Amsterdam genoteerd bedrijf wil bezitten, kan beginnen bij onze gids voor het kopen van echte aandelen. Wie koersblootstelling met een hefboom overweegt, moet eerst het contract en het marginproces begrijpen.
Veelgestelde vragen
Ben ik eigenaar van het aandeel als ik een aandelen-CFD open?
Nee. De CFD volgt een aandelenkoers, maar is een contract met de aanbieder. De beschrijving van CFD's door de AFM maakt onderscheid tussen een CFD en rechtstreeks eigendom van het onderliggende product.
Kan ik met een CFD meer verliezen dan de initiële margin?
Het verlies op de positie kan hoger zijn dan het bedrag dat aanvankelijk als margin is aangehouden, omdat de marktpositie groter is. Voor Nederlandse particuliere klanten omvatten de toepasselijke CFD-regels onder de door de AFM beschreven voorwaarden bescherming tegen een restschuld. Dat maakt de initiële margin niet tot een vaste maximale verliesgrens voor de positie en voorkomt ook geen verlies van geld op de rekening. Lees de precieze rekening- en sluitingsvoorwaarden.
Is een CFD zonder commissie gratis?
Nee. De spread, overnight-aanpassing, valutawissel of een andere productvergoeding kan het resultaat beïnvloeden. De uitgebreide Nederlandse kostenuitleg van een aanbieder laat zien waar je zulke onderdelen kunt vinden.
Waarom staat een CFD direct na opening soms op verlies?
De koop- en verkoopquote verschillen. Als je meteen sluit via de andere kant van de spread, kan een negatief resultaat ontstaan voordat de referentiemarkt beweegt. Afhankelijk van het product kunnen bij opening ook commissie of andere kosten worden gerekend.